在线股票炒股配资 美联储换帅,凯文·沃什的难题
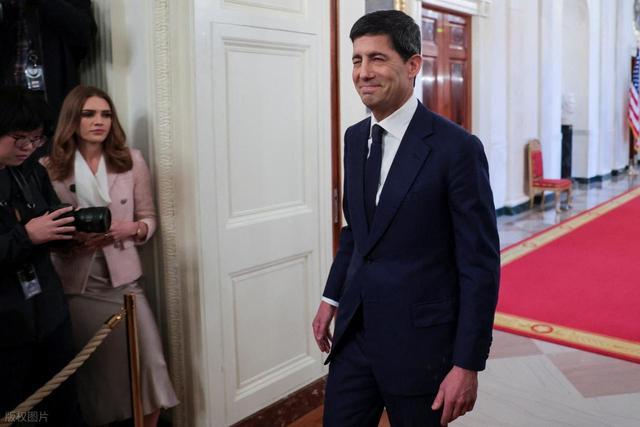
2026年5月22日,凯文·沃什在白宫东厅宣誓就任美联储主席。特朗普在致辞中那句"我希望他保持独立。不要看我,也不要看任何人",听起来尤其耐人寻味。
然而,沃什接手的,可能是近四十年来最棘手的美联储。
沃什上任之时,美国经济正徘徊在通胀预期不断上升、经济增速显著放缓的边缘。美国4月CPI数据同比涨幅达到 3.8%,创下近3年新高,其中能源价格同比大涨18%,美伊冲突成为推高通胀的核心动力。与此同时,劳动力市场释放出相对模糊的信号。虽然近两个月非农就业人数超预期,但就业质量持续恶化,增长明显依赖少数防御性行业支撑,内生扩张动能偏弱。
这种"高通胀 + 弱增长"的组合,将美联储推入政策两难的困境。
传统货币政策框架下,应对通胀需要加息抑制需求,但可能加剧经济衰退风险,特别是因为地缘政治因素推高的通胀,单纯采取货币政策难以缓解。面对供给冲击,利率工具的有效性大打折扣,甚至可能产生反作用。而特朗普一直希望美联储降息,一方面可以刺激经济,另一方面可以缓解巨额美债的利息压力。但带来的结果却可能让通胀彻底失控。在沃什上任之前的最后一次美联储会议上,8:4 的投票结果创下 1992 年以来分歧最严重的纪录,这种内部裂痕在沃什时代恐怕只会加深而非弥合。
沃什并非传统意义上的"鹰派"或"鸽派"。他的政策理念被概括为“降息+缩表”,这样的政策组合本身就呈现出一种复杂的三角制衡结构,这恰恰是他面临的第一重难题。
在利率工具层面,沃什实际上持"有条件宽松"立场。他认为 AI 将显著提升美国生产力,推动经济增长而不助长通胀,因此政策利率可以降至 3% 左右的"中性水平"。这一观点与特朗普希望通过降息刺激经济的诉求高度契合,也是他获得提名的核心原因之一。但在资产负债表工具层面,沃什却是坚定的"紧缩派"。他长期批评美联储庞大的资产负债表规模,认为 QE 带来的冗余流动性是导致通胀的根本原因,主张加速推进缩表进程,回收过剩流动性。"缩表 + 降息"的政策组合在理论上看似可行,但在实际操作中却面临巨大阻力。例如,银行体系如今依赖充裕准备金维持融资与市场运转,出售债券可能推高长期收益率,进而抬升房贷利率。
另一重矛盾在于美联储独立性。沃什的货币主义学术背景决定了他对政策纪律性与央行独立性的坚持。但作为特朗普提名的候选人,这种平衡的难度其实很大。
沃什时代的开启,对于全球金融市场会产生怎样的影响呢?
美元指数走势将直接受到美联储政策预期的影响。按照市场当下的预期,降息恐怕短期内不会推进,美元可能获得支撑,对新兴市场货币以及黄金会形成一定的压力。但后期如果沃什推动激进的缩表,长端美债收益率飙升可能反过来压制美元。美债收益率曲线大概率延续陡峭化走势,短端利率维持高位,长端利率因经济担忧而下行。
全球资本流动格局也将随之调整。高利率环境下,美元资产吸引力仍将维持高位,新兴市场面临的资本外流压力难以缓解。部分经济体央行短期内或将被动应对美联储政策转向带来的外溢冲击,暂缓宽松步伐以规避利差收窄引发的跨境资本外流压力。
对于美国股市来说,沃什的“生产力定价”理论是科技股最大的护身符。他坚信 AI 带来的全要素生产率提升可以抵消通胀压力,这为高估值的科技巨头提供了一定的支撑。对于能源、原材料等周期股,沃什若无法有效控制通胀,高油价和高成本将侵蚀企业利润;若他选择激进加息抗通胀,则经济衰退预期将直接打压周期股需求。
大宗商品市场,将上演金融属性与商品属性的激烈博弈。当前,美国通胀预期的核心是供给端冲击,主要是能源。无论美联储如何调整利率,中东局势的演变和全球产能的限制才是油价的决定性因素。沃什若试图通过加息来抑制通胀,可能引发经济硬着陆,反而导致油价因供应中断预期而暴涨。因此,原油将成为对冲通胀风险的首选资产。只要地缘冲突未解,油价易涨难跌,沃什的货币政策在油价面前显得作用有限。
铜、铝等工业金属的价格将更多反映全球经济增长的预期。沃什若维持高利率或激进缩表,美国乃至全球的制造业景气度可能下滑,抑制工业金属需求。尽管能源转型和 AI 数据中心建设提供了长期需求支撑,但短期的宏观因素可能压制金属价格。
总之,在未来一、两个月,沃什就会交出首份考卷。如何作答,让我们拭目以待。
易云达提示:文章来自网络,不代表本站观点。